J’ai découvert Yomoni il y a quelques années via leur campagne publicitaire mémorable avec Michel Polnareff. Mais au-delà du marketing efficace, qu’en est-il vraiment de cette plateforme d’investissement en 2026? Les solutions financières de Yomoni méritent-elles votre attention? Quelles sont les performances réelles et la structure des frais?
En tant qu’utilisateur de longue date (depuis 2016), avec un PEA (Plan Epargne Action) et une assurance-vie profil 10 chez eux, je peux vous offrir un témoignage basé sur l’expérience. Cette fintech a connu une croissance impressionnante, gérant désormais plus d’un milliard d’euros d’actifs clients.
➡️ Voici mon analyse complète et mon retour d’expérience sur Yomoni après 8 années d’utilisation !
Le conseil de PPM
En matière d’investissement, la constance est votre meilleure alliée. Gardez le cap sur vos objectifs à long terme et ne vous laissez pas influencer par les fluctuations à court terme des marchés. C’est cette discipline qui a permis à mes placements Yomoni de performer au fil des années.
Bilan des forces et faiblesses de Yomoni
Avantages
Tarification compétitive (jusqu’à -70% par rapport aux banques classiques)
Approche d’investissement optimisée via des ETF à faibles coûts
Solution tout-en-un: Assurance-vie, PEA, PER et compte-titres
Plateforme intuitive avec une expérience utilisateur soignée
Historique de performances supérieures aux concurrents directs
Stratégie de diversification internationale optimale
Inconvénients
Coûts légèrement supérieurs à une gestion libre (prix de la gestion pilotée)
Choix limité pour le PEA (un seul profil)
La satisfaction des clients est exceptionnellement élevée, comme l’atteste la note de 4,8/5 sur Trustpilot basée sur 1781 avis vérifiés. C’est parmi les meilleures évaluations dans le secteur financier, confirmant ma propre expérience positive.
Actuellement, une offre promotionnelle permet d’obtenir jusqu’à 2000€ offerts lors d’une première inscription – une opportunité intéressante pour les nouveaux investisseurs.
L’évolution de Yomoni depuis 2015 : mon analyse en 2026
L’ADN de Yomoni : simplicité et innovation
Créée en 2015, Yomoni est née avec une mission claire : rendre la gestion de patrimoine accessible au plus grand nombre en simplifiant radicalement l’expérience d’investissement. Cette fintech s’est positionnée dès le départ sur la simplification d’un domaine traditionnellement complexe et opaque.
Selon leur fondateur, Sébastien d’Ornano :
« Yomoni combine l’expertise d’une banque privée traditionnelle avec l’accessibilité et la transparence d’une plateforme digitale. »
Ayant testé de nombreuses solutions d’investissement au fil des années, je trouve que cette promesse est largement tenue. L’interface utilisateur de Yomoni se distingue véritablement par sa clarté et son intuitivité. La refonte de leur site et application mobile a encore renforcé cette qualité d’expérience.
Un élément distinctif important : contrairement à la plupart des plateformes concurrentes, Yomoni opère avec le statut de Société de Gestion agréée par l’AMF (Autorité des Marchés Financiers), offrant ainsi un cadre réglementaire plus strict et une sécurité supplémentaire pour les investisseurs.
Le concept du « robo-advisor » expliqué simplement
Chez Yomoni, le principe fondateur est de minimiser les interventions de l’investisseur. Pour être totalement transparent : si vous aimez sélectionner vous-même des actifs individuels ou recherchez des opportunités tactiques de court terme, cette solution n’est probablement pas adaptée à vos besoins.
Yomoni appartient à la catégorie des robo-advisor, ces conseillers automatisés qui révolutionnent l’investissement. En pratique, votre patrimoine est entièrement délégué à une combinaison d’algorithmes et d’expertise humaine. Le processus se déroule comme suit :
Une évaluation algorithmique identifie votre profil d’investisseur idéal parmi 10 possibilités
Le système recommande l’enveloppe fiscale la plus appropriée à votre situation personnelle
Une équipe d’experts financiers ajuste régulièrement l’allocation du portefeuille selon l’environnement économique
Ce que je trouve particulièrement appréciable dans cette approche, c’est qu’après avoir complété votre profil d’investisseur, votre implication peut se limiter aux versements. La gestion quotidienne est entièrement prise en charge, permettant une véritable tranquillité d’esprit.
La stratégie selon PPM Pour optimiser votre patrimoine, je recommande souvent une approche hybride : combiner un PEA en gestion autonome pour les actions européennes via des ETF avec une assurance-vie sans unité de compte pour la sécurité et une assurance-vie Yomoni (profil 7-10) pour la diversification internationale. Cette complémentarité permet de maîtriser les frais tout en bénéficiant d’une diversification optimale.
Les frais Yomoni : sont-ils vraiment compétitifs selon moi?
Côté frais, Yomoni affiche clairement ses ambitions :
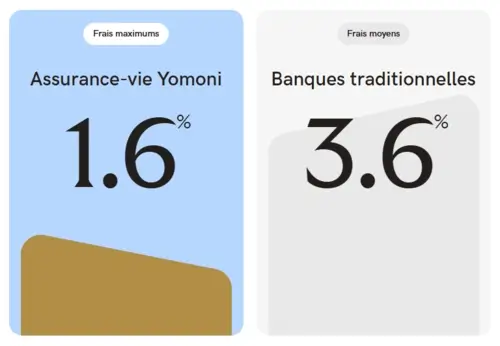
« Yomoni a des frais 2 à 3 fois plus faibles que ceux des banques traditionnelles. » Sébastien d’Ornano, Président de Yomoni
Qu’en est-il réellement ? Pour analyser cette affirmation, il faut décomposer les différentes couches de frais. Prenons l’assurance-vie pour exemple.
Les frais d’une assurance-vie se décomposent ainsi :
Les frais de versement, prélevés à chaque versement
Les frais de gestion administrative du contrat (prélevés par l’assureur)
Les frais de gestion pilotée (qui rémunèrent la société de gestion)
Les frais des supports d’investissement (ETF dans le cas de Yomoni)
Voici ce que cela donne en comparant Yomoni à deux autres assurances-vie :
Yomoni
Boursorama Vie
Crédit Agricole (Floriane 2)
Frais d’entrée
0%
0%
2,5%
Frais de gestion administrative
0,6%
0,75%
0,96%
Frais gestion pilotée
0,7%
0%
0,44%
Supports (moyenne)
0,3%
2%
2%
TOTAL
1,6% (max)
2,75%
3,4% + 2,5% de frais d’entrée
La promesse est donc tenue si on compare Yomoni à une banque traditionnelle, et elle est nettement moins chère qu’une banque en ligne proposant une gestion pilotée.
Un point important à noter : les frais de gestion pilotée ne s’appliquent pas sur les fonds euros, ce qui explique que selon le profil choisi, les frais totaux varient de 0,6% à 1,6%.
Certes, ces frais sont légèrement supérieurs à ceux d’une gestion libre, mais c’est le prix à payer pour le confort et la sérénité d’une gestion pilotée. Au vu des performances obtenues, je trouve ce compromis tout à fait acceptable.
Ce tableau montre clairement que chaque enveloppe a ses avantages spécifiques. Le choix dépendra principalement de vos objectifs (défiscalisation, disponibilité, horizon d’investissement) et de votre situation personnelle. L’assurance-vie reste le produit le plus polyvalent, tandis que le PER offre les meilleurs avantages fiscaux immédiats. Le PEA est idéal pour les investissements en actions sur le long terme, alors que le compte-titres offre une flexibilité totale sans avantage fiscal.
Mon avis détaillé sur l’assurance-vie Yomoni
Voici les caractéristiques clés de l’assurance-vie Yomoni :
Minimum d’ouverture : 1 000 €
Nombre de profils : 10 (mais le P1 n’est plus accessible aux nouveaux clients)
Frais de gestion : de 0,6% à 1,6% (y compris les frais des supports)
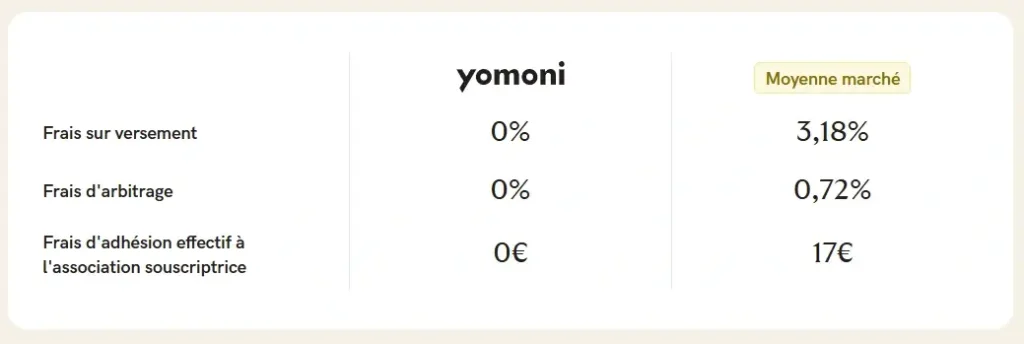
Aucuns autres frais : 0 frais d’entrée et 0 frais d’arbitrage
Assureur : Suravenir (filiale du Crédit Mutuel Arkéa)
Fonds euros : Suravenir Rendement
J’apprécie particulièrement l’absence de frais d’entrée et de frais d’arbitrage, même si c’est devenu la norme pour les contrats en ligne. Le véritable avantage de Yomoni Vie réside dans l’utilisation d’ETF à frais réduits au sein d’une gestion pilotée performante, combinés avec des unités de compte (UC) sélectionnées avec soin.
L’expertise PPM
Si vous cherchez un contrat d’assurance-vie complet et performant, consultez mon avis sur les contrats d’assurance-vie Yomoni. Après avoir testé de nombreuses solutions, je considère que ce contrat offre l’un des meilleurs équilibres entre performance, frais et simplicité d’utilisation sur le marché français actuel, particulièrement pour les profils 6 à 10.
Performance du fonds euros Suravenir (2015-2025)
Le fonds euros Suravenir Rendement est un bon fonds euros avec des frais de gestion de seulement 0,6%, ce qui est très compétitif comparativement aux taux d’assurance-vie cette année proposés par d’autres assureurs.
Voici les performances du fonds euros sur les dernières années :
Année
Performance
2024
2,50%
2023
2,50%
2022
2,10%
2021
1,30%
2020
1,30% à 1,60%
Comme on peut le voir dans la capture d’écran, le Profil 1 de l’assurance-vie (composé uniquement du fonds euros) a réalisé +7,3% sur 3 ans, +10,8% sur 5 ans et +21,1% depuis le lancement. C’est une performance très honorable pour un placement à capital garanti qui peut constituer une base solide de placements sans risque dans votre portefeuille.
Mon avis sur Yomoni Kids pour les enfants
Yomoni propose également Yomoni Kids, un contrat d’assurance-vie spécialement conçu pour les enfants. C’est une excellente initiative pour constituer un capital pour vos enfants dès leur plus jeune âge. À 18 ans, ils disposeront d’une assurance-vie déjà bien dotée avec une antériorité fiscale précieuse, élément essentiel pour comprendre le fonctionnement de l’assurance-vie et ses avantages.
Ce qui m’a séduit dans cette offre :
Accessible dès 300 € (contre 1000 € pour le contrat standard)
Gestion adaptée à l’horizon long terme (profil généralement plus dynamique)
Possibilité d’effectuer des versements réguliers peu élevés
Même qualité de gestion que le contrat principal
Pour un enfant, l’horizon d’investissement étant naturellement long, c’est une excellente façon de les initier à l’épargne tout en constituant un capital significatif pour leurs études ou leurs premiers projets de vie.
Quelles sont les performances réelles du PEA Yomoni ?
Le PEA (Plan Épargne Action) a toujours été mon véhicule d’investissement privilégié chez Yomoni. Ses caractéristiques essentielles sont :
Investissement initial minimum : 5 000 €
Profil proposé : exclusivement le profil 10 (100% actions)
Structure tarifaire : 1,6% annuels, incluant tous les frais des ETF
Absence de frais additionnels : pas de frais d’entrée ni de courtage
Ce qui distingue fondamentalement cette offre est sa rareté sur le marché français. Les PEA en gestion pilotée sont exceptionnels – généralement, les établissements bancaires et les courtiers vous laissent entièrement responsable de la constitution et du suivi de votre portefeuille PEA. Dans le meilleur des cas, quelques fonds d’investissement vous sont proposés, souvent avec des frais substantiels.
Avec Yomoni, j’ai bénéficié d’une allocation stratégique régulièrement ajustée selon les conditions de marché, sans intervention de ma part. Pour un investissement de long terme, ce confort opérationnel est inestimable.
Mon principal point de critique concerne la tarification du PEA, identique à celle de l’assurance-vie, alors que la gestion administrative d’un PEA est objectivement moins complexe. Cependant, ces frais restent inférieurs à ceux pratiqués par la plupart des fonds actions classiques.
Un autre avantage majeur réside dans la diversification internationale exceptionnelle du portefeuille. Malgré les contraintes réglementaires du PEA (théoriquement limité aux actions européennes), Yomoni utilise ingénieusement des ETF permettant une exposition indirecte aux marchés internationaux, notamment américains et asiatiques.
Les résultats du PEA Yomoni sont remarquables :
+18,5% en 2024
+17,7% en 2023
+31% sur 3 ans
+49,8% sur 5 ans
+97,8% depuis le lancement
Si vous souhaitez en savoir plus sur cette solution, je vous invite à consulter mon avis sur le PEA Yomoni où j’analyse en détail ses performances et caractéristiques. Cette combinaison de diversification internationale et de gestion active a contribué significativement aux excellentes performances que j’ai personnellement constatées depuis mon investissement initial en 2016.
Pour les investisseurs souhaitant comparer avec d’autres solutions, j’ai réalisé un comparatif des meilleurs PEA qui vous permettra de situer Yomoni par rapport à la concurrence.
Le PER (Plan Épargne Retraite) est un excellent outil de défiscalisation, et la version proposée par Yomoni est particulièrement intéressante. Voici ses caractéristiques :
Minimum d’ouverture : 1 000 €
Nombre de profils : 3 profils avec une exposition au risque variable selon votre âge
Frais de gestion du contrat : 0,5%
Frais de gestion pilotée : 0,8% pour la gestion pilotée 100% ETF (frais supplémentaires pour la partie multi-actifs)
Frais de rente : 0,8%
Aucuns autres frais : 0 frais d’entrée et d’arbitrage
100% ETF ou Multi-actifs : fonds euros, immobilier, et private equity
Fonds sous gestion pilotée labellisés ISR (hors fonds euros)
Pour un PER en gestion pilotée, les frais sont bien maîtrisés, et comme toujours chez Yomoni, il n’y a ni frais d’entrée ni frais d’arbitrage.
✅Un aspect que j’apprécie particulièrement est la sécurisation progressive intégrée. Plus vous approchez de la retraite, plus votre placement est automatiquement sécurisé. Voici à quoi cela ressemble pour le profil équilibré :
Selon les dernières données que j’ai pu consulter, les performances 2024 du PER Yomoni Retraite+ sont excellentes :
PER 100% ETF
Profil Dynamique : +9,7%
Profil Équilibré : +8,2%
Profil Prudent : +5,9%
PER Multi-actifs
Profil Dynamique : +9%
Profil Équilibré : +8%
Profil Prudent : +6%
Sur le long terme, les performances sont également au rendez-vous, avec par exemple +21% depuis le lancement pour le profil ETF Dynamique. Ces résultats sont très satisfaisants pour un produit retraite.
J’ai rédigé un avis sur le PER de Yomoni plus détaillé qui analyse en profondeur les avantages et inconvénients de ce produit. Pour ceux qui souhaitent comparer différentes solutions, mon comparatif des meilleurs PER vous donnera une vue d’ensemble du marché actuel.
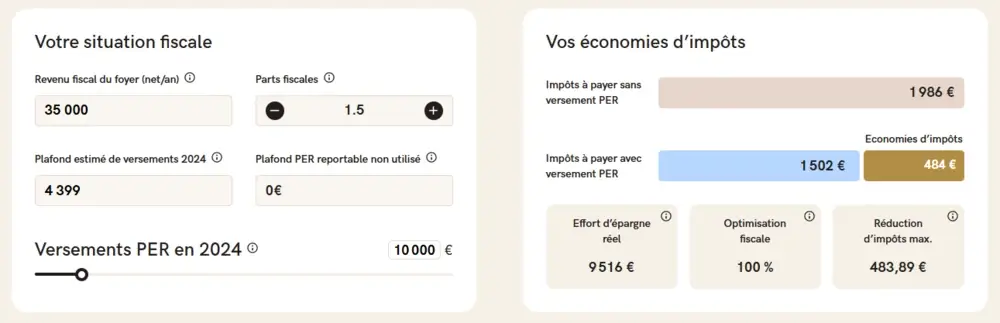
Le PER offre un double avantage fiscal souvent mal exploité. Premièrement, vos versements sont déductibles de vos revenus imposables (dans certaines limites). Deuxièmement, à la sortie, seuls les gains sont imposés (pas le capital) si vous optez pour une sortie en capital. Pour un cadre supérieur imposé à 30% ou plus, le PER Yomoni peut représenter une économie d’impôt immédiate considérable tout en préparant efficacement sa retraite.
Nombre de profils : 9 profils disponibles (du profil 3 au profil 10)
Frais : 1,6% par an, frais des ETF compris
Pas d’autres frais : 0% de frais de courtage, pas de frais d’entrée
Comme pour le PEA, on trouve difficilement des comptes-titres en gestion pilotée sur le marché. C’est donc là le principal atout du CTO Yomoni. Il est particulièrement intéressant si vous avez déjà atteint le plafond de votre PEA (150 000 €) et que vous souhaitez continuer à investir en bourse avec la même philosophie de gestion.
L’absence de contrainte géographique permet également une diversification encore plus large que sur le PEA, notamment vers les marchés émergents ou certaines thématiques spécifiques, incluant les obligations pour les profils modérés.
Les performances du compte-titres sont également au rendez-vous :
Le profil 10 affiche +11,8% en 2024 et un impressionnant +98,4% depuis le lancement
Les autres profils offrent des performances graduées selon le niveau de risque, avec par exemple +7,5% en 2024 pour le profil 7
Cette solution est particulièrement adaptée pour les investisseurs qui souhaitent une flexibilité maximale (pas de contrainte de durée, retraits possibles à tout moment) tout en bénéficiant de l’expertise de gestion de Yomoni.
Yomoni et l’investissement responsable : avis 2026
« Chez Yomoni, les réglementations ESG ne sont pas considérées comme une contrainte mais comme un guide permettant de bâtir des stratégies d’investissement encourageant le financement d’entreprises responsables afin de créer un modèle économique durable.«
Ces dernières années, Yomoni a développé une gamme de profils écoresponsables (sur l’assurance-vie et le PER). Le principe reste le même, mais les supports d’investissement sélectionnés respectent les critères ESG (Environnement, Sociaux et Gouvernance).
Au sein de ces profils ISR :
Les ETF actions sont labellisés Greenfin ou ISR
Les secteurs controversés sont exclus (armement, tabac, énergies fossiles, etc.)
L’empreinte carbone des portefeuilles est réduite par rapport aux indices de référence
La note ESG globale est supérieure aux indices traditionnels
Les performances 2024 des profils ESG sont solides, bien qu’un peu inférieures aux profils classiques :
Profil 10 ESG : +10,7% (contre +19,6% pour le profil 10 classique)
Profil 9 ESG : +8,8% (contre +15,9% pour le profil 9 classique)
Profil 8 ESG : +7,8% (contre +14,1% pour le profil 8 classique)
Cette différence s’explique en partie par la sous-pondération de certains secteurs comme les énergies fossiles qui ont bien performé récemment.
Malgré cet écart, je trouve cette initiative particulièrement pertinente pour ceux qui souhaitent donner du sens à leur épargne sans sacrifier complètement la performance. Les rendements des profils ISR restent tout à fait honorables, ce qui prouve qu’investissement responsable et performance peuvent généralement aller de pair sur le long terme.
Performances Yomoni 2026 & comparaison avec la concurrence
Les performances sont l’élément central pour évaluer la qualité d’un gestionnaire. Selon les dernières données mises à jour le 21/02/2025, voici les performances 2024 de l’assurance-vie Yomoni par profil :
Assurance-vie (Classique)
Assurance-vie (Responsable/ESG)
PEA
Compte-titres
Profil 1
+2,5%
n/a
n/a
n/a
Profil 2
+4,9%
+3,6%
n/a
n/a
Profil 3
+5,7%
+3,9%
n/a
+3.9%
Profil 4
+7,3%
+4,6%
n/a
+4.8%
Profil 5
+8,9%
+5,5%
n/a
+5.6%
Profil 6
+10,5%
+6,0%
n/a
+6.4%
Profil 7
+12,3%
+6,9%
n/a
+7.5%
Profil 8
+14,1%
+7,8%
n/a
+8.6%
Profil 9
+15,9%
+8,8%
n/a
+9.7%
Profil 10
+19,6%
+10,7%
+18,5%
+11.8%
Je trouve particulièrement impressionnant que le profil 10 de l’assurance-vie classique ait atteint +118,8% depuis son lancement, et +53,5% sur 5 ans.
En comparant les performances 2017-2024, Yomoni surpasse clairement ses concurrents directs comme Boursorama et Fortuneo. En 2024, le profil 10 de Yomoni a réalisé 19,6% de performance contre seulement 12,11% pour Boursorama sur un profil équivalent.
Cette supériorité se traduit concrètement : 5 000€ investis en profil dynamique auraient généré environ 7 000€ de gains avec Yomoni, contre seulement 3 350€ chez Fortuneo. Bien que les performances passées ne garantissent pas les résultats futurs, Yomoni se positionne parmi les leaders du marché français de la gestion pilotée, comme le confirment les taux d’assurance-vie cette année publiés par les différents acteurs du secteur.
Rappelons que l’écart de performance entre les profils prudents et dynamiques peut être considérable (17 points de pourcentage en 2024). Si vous investissez pour 10 ans ou plus, envisagez sérieusement un profil plus dynamique (P7 à P10) – l’écart de rendement cumulé sur cette période pourrait littéralement doubler votre capital final !
Ce que je pense de l’offre Gestion Privée de Yomoni
En 2024, Yomoni a amorcé une montée en gamme avec le lancement d’une offre de « gestion privée ». Cette offre comprend :
Un accompagnement personnalisé avec un bilan et un audit patrimonial complet
L’accès à une gamme de placements élargie : produits structurés, ETF spécialisés, fonds immobiliers
Un accès privilégié au fonds en euros du contrat d’assurance-vie
La possibilité de gérer une partie de votre portefeuille en gestion libre
Ce qui rend cette formule particulièrement attractive, c’est qu’elle est accessible dès 50 000 euros investis. C’est nettement inférieur aux tickets d’entrée habituellement exigés par les banques privées traditionnelles, pour un service comparable.
Si vous disposez de ce capital et que vous souhaitez un accompagnement plus personnalisé tout en conservant les avantages de la gestion Yomoni, cette offre mérite certainement votre attention.
Comment créer un compte chez Yomoni : processus étape par étape
L’une des forces majeures de Yomoni est la fluidité remarquable de son processus d’inscription. Contrairement à de nombreuses institutions financières où l’ouverture d’un produit d’investissement peut se transformer en parcours administratif fastidieux, Yomoni a véritablement simplifié l’expérience.
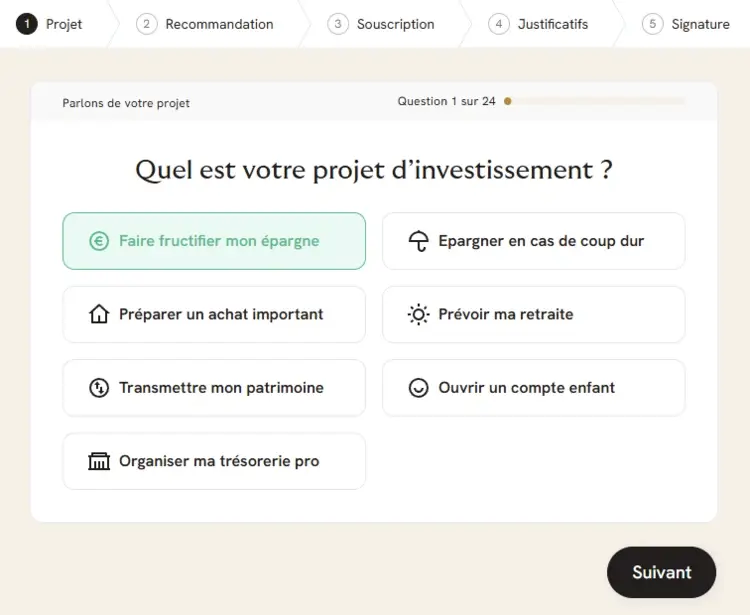
1. Évaluation de votre profil d’investisseur
La première phase consiste en un questionnaire complet d’une vingtaine de questions qui analysent votre situation financière, vos objectifs et votre tolérance au risque. Cette étape prend environ 5-10 minutes et permet de déterminer votre profil d’investisseur idéal.
2. Proposition d’investissement personnalisée
Sur la base de vos réponses, l’algorithme de Yomoni génère une recommandation précise qui comprend :
Le profil de risque optimal pour votre situation personnelle
L’enveloppe fiscale la plus avantageuse selon vos objectifs
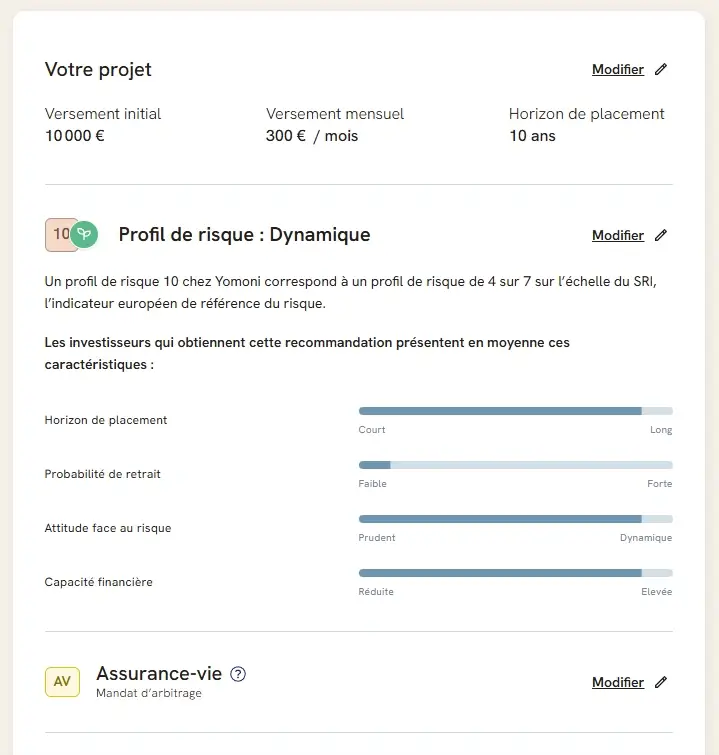
Voici un exemple de recommandation pour une assurance-vie en profil 10 (orientation ESG) :
Un aspect particulièrement appréciable est la flexibilité offerte à cette étape. Vous pouvez facilement modifier la recommandation algorithmique si vous préférez un profil plus prudent ou plus dynamique que celui proposé automatiquement.
La communication est remarquablement claire, évitant le jargon financier inutile qui rebute souvent les nouveaux investisseurs.
3. Projection de performance
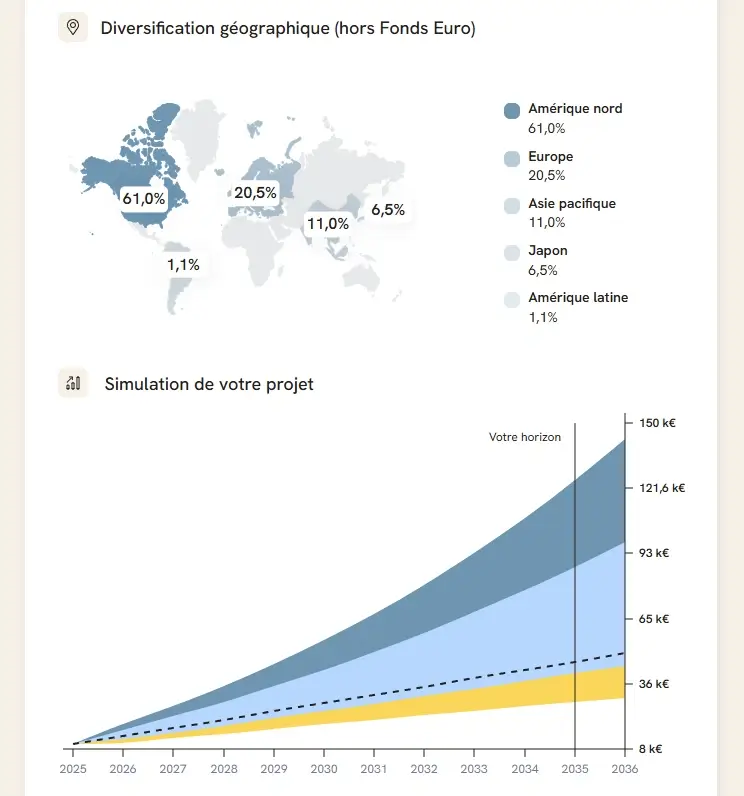
Yomoni présente ensuite une simulation visuelle qui illustre l’évolution potentielle de votre investissement selon différents scénarios de marché. Cette représentation graphique aide à visualiser concrètement le potentiel de rendement mais aussi les risques associés à votre profil.
4. Finalisation administrative
Les dernières étapes sont parfaitement rationalisées :
L’ensemble du processus peut être complété en 15-20 minutes environ, ce qui est remarquablement rapide pour un produit financier. Un autre avantage pratique : le prélèvement automatique du premier versement une fois le contrat activé, évitant ainsi la nécessité d’un virement manuel.
Mon test de l’application Yomoni
L’application mobile Yomoni a été considérablement améliorée en 2026. Voici ce que j’en pense après 8 ans d’utilisation :
Interface élégante et intuitive
Accès rapide à tous mes contrats et leurs performances
Visualisation claire de l’allocation d’actifs
Possibilité d’effectuer des versements ou des retraits
Notifications personnalisables pour suivre l’évolution de vos placements
En revanche, je regrette qu’il soit toujours nécessaire de signer un bulletin à chaque versement ou rachat, même si cela se fait par signature électronique directement dans l’application.
Par rapport aux applications des banques traditionnelles, l’expérience utilisateur est nettement supérieure, avec des graphiques clairs et des informations pertinentes facilement accessibles.
❌Ma seule critique ? Le nouveau branding, j’aimais beaucoup la précédente version en bleu d’il y a quelques années !
Avis clients Yomoni: ce que disent les autres utilisateurs en 2026
Ce sont désormais plus de 55 000 Français qui font confiance à Yomoni pour gérer leur épargne. Et ils semblent ravis de leur choix, comme en témoigne la note exceptionnelle de 4,8/5 sur Trustpilot basée sur 1781 avis. C’est l’un des meilleurs scores du secteur financier en France.
Sur Google, la note est légèrement inférieure (4,2/5) mais avec moins d’avis déposés.
Les points forts régulièrement soulignés par les clients sont :
La simplicité d’utilisation
L’efficacité et la réactivité du service client
La transparence sur les frais et performances
La qualité des explications fournies
Ces retours clients viennent globalement confirmer mon expérience personnelle avec Yomoni depuis 2016.
Comment choisir entre Assurance-vie, PEA, Compte-titres ou PER ?
Le choix de l’enveloppe fiscale dépend essentiellement de votre projet d’investissement. En réalisant une simulation sur Yomoni, vous obtiendrez une recommandation personnalisée. De manière générale, le PEA est idéal pour un investissement long terme en actions avec une fiscalité avantageuse. L’assurance-vie offre un bon compromis entre disponibilité, fiscalité réduite et optimisation successorale. Le PER permet de réduire vos impôts à chaque versement mais reste bloqué jusqu’à la retraite. Quant au compte-titres, il n’offre pas d’avantage fiscal mais n’a aucune contrainte en termes de plafond ou de durée.
Quelle est la fiscalité de l’assurance-vie Yomoni ?
La fiscalité de l’assurance-vie dépend essentiellement de l’ancienneté de votre contrat. Les gains sont exonérés d’impôt sur le revenu (mais pas de prélèvements sociaux) après 8 ans, dans la limite de 4 600 € de retraits annuels pour une personne seule (9 200 € pour un couple). Avant ce délai, les gains sont soumis à la flat tax de 30% ou au barème progressif de l’impôt sur le revenu selon votre choix. C’est l’un des principaux avantages de ce placement sur le long terme.
Qu’est-ce qu’un Robo-advisor ?
Un robo-advisor est un service de gestion de patrimoine qui utilise des algorithmes pour constituer et gérer des portefeuilles d’investissement, avec une intervention humaine limitée. Yomoni est l’un des pionniers dans ce domaine en France. Ce type de service permet d’accéder à une gestion professionnelle de son épargne sans les frais habituellement associés à la gestion privée. L’algorithme analyse votre profil, vos objectifs et votre tolérance au risque pour proposer une allocation d’actifs optimisée et régulièrement ajustée.
Yomoni ou Nalo ?
Nalo est une fintech avec une approche comparable à Yomoni. La principale différence est que Yomoni propose plusieurs enveloppes fiscales alors que Nalo ne propose qu’une assurance-vie. En revanche, Nalo offre une gestion pilotée sur-mesure avec la possibilité d’avoir plusieurs projets au sein du même contrat. Pour faire un choix éclairé, je vous invite à consulter le comparatif des meilleures assurances-vie que j’ai réalisé. Les deux plateformes ont leurs mérites et le choix dépendra principalement de vos besoins spécifiques et de votre approche d’investissement.
Existe-t-il des codes promo Yomoni ?
Oui, en ce moment Yomoni propose jusqu’à 2000€ offerts pour toute première souscription, selon le montant investi. Cette offre promotionnelle est particulièrement intéressante pour les nouveaux clients qui souhaitent investir des montants significatifs. Les conditions exactes de cette promotion peuvent évoluer, je vous recommande donc de vérifier les modalités précises sur le site officiel de Yomoni au moment où vous envisagez d’ouvrir un compte.
Quelles sont les dernières performances de Yomoni ?
Pour l’année 2024, les performances de l’assurance-vie Yomoni varient de 2,5% pour le profil le plus prudent (P1) à 19,6% pour le profil le plus dynamique (P10). Le PER affiche des performances entre 5,9% et 9% selon le profil choisi. Ces résultats sont particulièrement impressionnants dans le contexte actuel et se situent parmi les meilleurs du marché. Je vous recommande néanmoins de consulter le site officiel de Yomoni pour les performances actualisées régulièrement, car les marchés financiers peuvent connaître des évolutions significatives.
La synthèse PPM
Après 8 années d’utilisation, je reste convaincu que Yomoni est l’une des meilleures plateformes d’investissement en France. Son approche basée sur les ETF, sa diversification mondiale et sa transparence en font une solution idéale tant pour les débutants que pour les investisseurs expérimentés souhaitant déléguer la gestion de leur épargne.
Pierre Perrin-Monlouis analyse, investit et accompagne. Diplômé de Skema Business School et fondateur du Cercle PPM, j'optimise votre patrimoine avec des stratégies financières axées sur le trading et la gestion à long terme. J'anticipe les cycles économiques, sécurise vos investissements et vous aide à atteindre vos objectifs. Rejoignez Le Cercle PPM et profitez de mon expertise.
Lorsque vous vous connectez pour la première fois à l’aide d’un bouton de connexion sociale, nous recueillons les informations de profil public de votre compte partagées par le fournisseur de connexion sociale, en fonction de vos réglages de confidentialité. Nous recevons également votre adresse e-mail pour créer automatiquement un compte pour vous sur notre site Web. Une fois votre compte créé, vous serez connecté à ce compte.
DésapprouverApprouver
Se connecter avec
J’autorise à créer un compte
Lorsque vous vous connectez pour la première fois à l’aide d’un bouton de connexion sociale, nous recueillons les informations de profil public de votre compte partagées par le fournisseur de connexion sociale, en fonction de vos réglages de confidentialité. Nous recevons également votre adresse e-mail pour créer automatiquement un compte pour vous sur notre site Web. Une fois votre compte créé, vous serez connecté à ce compte.
DésapprouverApprouver
2 Commentaires
Le plus récent
Le plus ancienLe plus populaire
Julien
21 novembre 2025 17h59
Cela fait maintenant 16 semaines que j’attends le transfert de mon PEA entre Yomoni et Fortuneo, et c’est tout simplement inadmissible.
Malgré plus d’une dizaine de relances auprès des deux établissements, chacun rejette la faute sur l’autre :
• Yomoni prétend attendre des documents de Fortuneo,
• Fortuneo affirme que Yomoni ne retrouve pas mon compte,
• Et le Crédit Agricole (teneur de compte technique) dit ne même pas connaître mon dossier.
Pourtant, tous les documents ont été fournis plusieurs fois, y compris les relevés exacts du PEA.
Résultat : mon PEA est bloqué depuis plus de 4 mois, impossible d’investir, d’arbitrer ou de gérer mon argent.
J’ai dû saisir l’AMF et demander la médiation, faute de réponse concrète de l’un ou l’autre service. Aucun des deux établissements n’a été capable de se coordonner ou de me fournir un interlocuteur compétent.
Je suis extrêmement déçu par :
• l’absence de suivi,
• l’absence d’information claire,
• l’incapacité à finaliser une procédure pourtant standard,
• et le manque total de responsabilité dans ce dossier.
En l’état, je déconseille fortement si vous voulez un service fiable ou un minimum réactif.
PETIT
7 novembre 2025 11h15
Tant que tout va bien, ils sont très bien. Mais dès qu’il y a un problème, abonnés absents. Il faut se pencher sur leur AV Immobilier. Ils font tout pour cacher qu’elle fait 17% de perte depuis sa création.
Gérer le consentement
Nous utilisons des cookies pour stocker et/ou accéder aux informations des appareils. Consentir à ces technologies nous permet de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Nne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.


La stratégie selon PPM
L’expertise PPM

Cela fait maintenant 16 semaines que j’attends le transfert de mon PEA entre Yomoni et Fortuneo, et c’est tout simplement inadmissible.
Malgré plus d’une dizaine de relances auprès des deux établissements, chacun rejette la faute sur l’autre :
• Yomoni prétend attendre des documents de Fortuneo,
• Fortuneo affirme que Yomoni ne retrouve pas mon compte,
• Et le Crédit Agricole (teneur de compte technique) dit ne même pas connaître mon dossier.
Pourtant, tous les documents ont été fournis plusieurs fois, y compris les relevés exacts du PEA.
Résultat : mon PEA est bloqué depuis plus de 4 mois, impossible d’investir, d’arbitrer ou de gérer mon argent.
J’ai dû saisir l’AMF et demander la médiation, faute de réponse concrète de l’un ou l’autre service. Aucun des deux établissements n’a été capable de se coordonner ou de me fournir un interlocuteur compétent.
Je suis extrêmement déçu par :
• l’absence de suivi,
• l’absence d’information claire,
• l’incapacité à finaliser une procédure pourtant standard,
• et le manque total de responsabilité dans ce dossier.
En l’état, je déconseille fortement si vous voulez un service fiable ou un minimum réactif.
Tant que tout va bien, ils sont très bien. Mais dès qu’il y a un problème, abonnés absents. Il faut se pencher sur leur AV Immobilier. Ils font tout pour cacher qu’elle fait 17% de perte depuis sa création.