
L’assurance-vie. Deux mots qui résonnent comme une évidence pour bâtir et optimiser votre patrimoine. Avec près de 2 000 milliards d’euros investis en France, c’est le produit d’épargne préféré des Français. Mais savez-vous pourquoi ? Au-delà de son nom trompeur, l’assurance-vie offre une flexibilité sans égal, une fiscalité avantageuse et une solution puissante pour transmettre votre capital.
Que vous souhaitiez sécuriser vos économies, viser des rendements à long terme ou optimiser vos successions, l’assurance-vie s’impose comme une réponse incontournable. À travers cet article, découvrez comment ce produit peut devenir la pierre angulaire de votre stratégie patrimoniale.
Les points essentiels à retenir
 Flexibilité | Placement adapté aux objectifs à court et long terme. |
| Fiscalité avantageuse | Optimisation des gains et transmission facilitée en cas de succession. |
| Diversité des supports | Fonds euros sécurisés ou unités de compte pour plus de rendement. |
| Personnalisation | Gestion libre ou pilotée selon vos préférences et votre expertise. |
| Investissement continu | Possibilité d’automatiser les versements chaque mois grâce au DCA. |
Comprendre le fonctionnement de l’assurance-vie
L’assurance-vie, une enveloppe fiscale unique
L’assurance-vie est une enveloppe fiscale qui permet de placer votre argent dans différents supports d’investissement tout en bénéficiant d’une fiscalité optimisée. Imaginez une boîte (appelée « Enveloppe ») où vous pouvez ranger deux types d’investissements :
- Les fonds euros, qui garantissent votre capital, comme un livret d’épargne sécurisé.
- Les unités de compte, plus risquées, mais offrant un potentiel de rendement supérieur en investissant sur les marchés financiers, l’immobilier ou des actifs diversifiés.
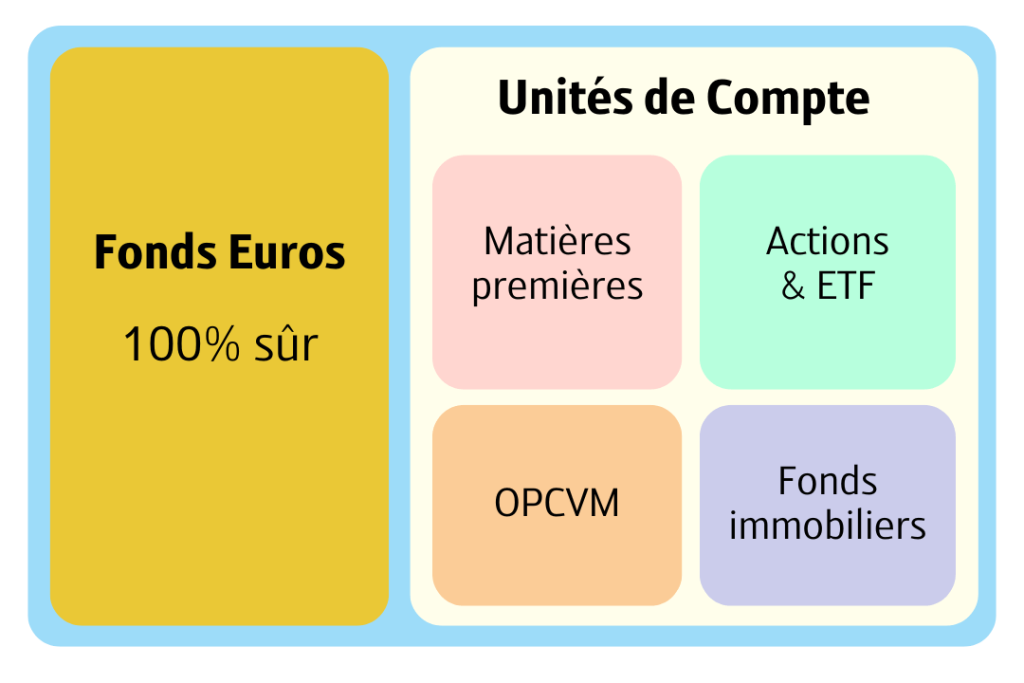
Cette combinaison unique vous permet d’adapter vos placements à vos besoins et à votre tolérance au risque. Vous privilégiez la stabilité ou cherchez une performance à long terme ? L’assurance-vie s’ajuste à vos choix.
Les modes de gestion : libre ou pilotée
Avec l’assurance-vie, vous choisissez comment gérer vos investissements :
- En gestion libre, vous prenez les commandes. Vous choisissez et ajustez vos supports selon vos analyses. Idéal pour les investisseurs expérimentés.
- En gestion pilotée, vous confiez la stratégie à des experts. Ces professionnels optimisent vos placements en fonction de votre profil et des tendances de marché. Un gain de temps et une tranquillité d’esprit pour les moins initiés.
| Critères | Gestion Pilotée | Gestion Libre |
|---|---|---|
| Qui gère ? | Des experts s’occupent de votre assurance-vie. | Vous gérez tout vous-même, où investir et quand. |
| Pour qui ? | Ceux qui manquent de temps ou de connaissance. | Ceux qui aiment investir eux-mêmes. |
| Temps nécessaire | Presque aucun : tout est fait par le gestionnaire. | Beaucoup : vous devez suivre vos placements et les marchés régulièrement. |
| Coût | Un peu plus cher à cause des frais pour les experts (1 à 2% par an). | Moins cher, car vous évitez les frais de gestion pilotée (0,6 à 1% par an). |
| Résultat potentiel | Peut être bon, mais dépend du travail des experts et des conditions du marché. | Varie selon vos choix et votre compréhension des investissements. |
| Facilité | Très simple : il suffit de définir votre profil (prudent, équilibré, dynamique). | Plus complexe : il faut apprendre à choisir les bons placements. |
| Flexibilité | Moins flexible : les experts décident pour vous. | Très flexible : vous pouvez ajuster vos placements à tout moment. |
Pourquoi investir en assurance-vie ?
Un outil de diversification incontournable
L’assurance-vie vous permet de bâtir un portefeuille sur mesure en combinant deux types de supports :
- Les fonds euros : sécurisés, ils garantissent votre capital tout en offrant un rendement modéré.
- Les unités de compte : plus risquées, mais idéales pour viser des gains supérieurs grâce aux marchés financiers, à l’immobilier ou à des actifs diversifiés.
Avec cette flexibilité, vous ajustez vos placements en fonction de vos objectifs financiers. C’est la solution idéale pour équilibrer stabilité et performance.
Une fiscalité taillée pour vos besoins
L’un des grands atouts de l’assurance-vie réside dans sa fiscalité. Après 8 ans, vos gains bénéficient d’un taux fiscal réduit, grâce à un abattement annuel de :
- 4 600 € pour une personne seule.
- 9 200 € pour un couple.
Ces conditions favorisent les retraits optimisés, tout en réduisant votre impôt. De plus, elle reste un produit imbattable pour anticiper une succession sans alourdir la charge fiscale de vos héritiers.
Investir avec régularité grâce au DCA
Automatisez vos versements mensuels grâce au DCA (Dollar-Cost Averaging). Cette méthode :
- Lisse les variations des marchés pour éviter d’investir au mauvais moment.
- Renforce votre discipline financière.
Par exemple, un versement programmé de 200 € chaque mois vous permet de bâtir un capital solide sans effort constant.
Une réponse à vos objectifs financiers
L’assurance-vie répond à des besoins variés :
- Constituer une épargne pour préparer votre retraite.
- Financer un projet important (immobilier, études).
- Anticiper la transmission de votre patrimoine.
Avec ses multiples avantages, elle devient un allié essentiel pour chaque étape de votre vie financière.

Or & Pierres Précieuses d’investissement : le meilleur complément à côté d’une assurance-vie !
- Sécurité : actifs tangibles sans lien avec les marchés financiers
- Flexibilité : investissement dès 30€ par mois
- Rentabilité : +170% en 10 ans sur les pierres précieuses, +117 % sur l’Or
- Avantage fiscal exclusif avec le Cercle PPM
L’assurance-vie, un atout pour la transmission de patrimoine
Une transmission facilitée
L’assurance-vie est un outil unique pour transmettre votre capital. Contrairement aux autres placements soumis aux règles classiques de succession, elle permet de :
- Désigner librement vos bénéficiaires : vous choisissez qui recevra vos fonds, même hors cadre familial.
- Éviter les blocages successoraux : les capitaux sont transmis directement, sans être intégrés à la masse successorale.
Cette souplesse garantit une transmission fluide et conforme à vos souhaits.
Des avantages fiscaux majeurs
En matière de transmission, l’assurance-vie offre des exonérations significatives :
- Jusqu’à 152 500 € par bénéficiaire pour les contrats ouverts avant vos 70 ans.
- Un abattement global de 30 500 € pour les versements effectués après cet âge.
Un contrat multi-bénéficiaire, qui désigne plusieurs bénéficiaires, permet de maximiser ces avantages fiscaux. Chaque bénéficiaire profite de son propre abattement de 152 500 €. Par exemple, en désignant trois bénéficiaires, vous pouvez transmettre jusqu’à 457 500 € sans droits de succession. C’est une solution idéale pour optimiser la répartition de votre patrimoine.
Soignez la rédaction de la clause bénéficiaire
Une clause bénéficiaire claire est essentielle pour éviter toute confusion juridique. Quelques conseils :
- Mentionnez explicitement vos bénéficiaires (par exemple : « Mon conjoint, à défaut mes enfants »).
- Actualisez régulièrement cette clause pour refléter les changements dans votre situation (mariage, divorce, naissance).
En cas de doute, n’hésitez pas à consulter un professionnel pour garantir une transmission conforme à vos attentes.
Comment choisir la meilleure assurance-vie ?
Optez pour des contrats en ligne
Les contrats d’assurance-vie en ligne offrent souvent des conditions bien plus avantageuses que ceux proposés par les banques traditionnelles. Les frais sur versements, souvent autour de 3 à 5 % dans les contrats classiques, sont totalement supprimés. Résultat : plus d’épargne investie directement dans vos supports.
Les plateformes en ligne proposent également un choix de supports d’investissement plus large et des outils digitaux pour gérer facilement votre contrat. C’est une solution idéale pour les investisseurs modernes en quête de flexibilité et de performance.
Évaluez les frais et les performances
Un contrat d’assurance-vie peut inclure plusieurs types de frais :
- Frais de gestion sur les fonds euros et les unités de compte.
- Frais d’arbitrage, qui s’appliquent lors des modifications dans vos investissements.
- Frais sur versements, à éviter absolument.
Prenez le temps de comparer ces coûts et de vérifier les rendements historiques des fonds euros proposés. Un fonds performant sur plusieurs années est souvent un indicateur de solidité.
Choisissez une gestion adaptée à votre profil
Si vous aimez suivre vos investissements, optez pour une gestion libre qui vous permet de choisir et d’ajuster vos supports. En revanche, si vous préférez déléguer, la gestion pilotée s’adapte parfaitement. Des experts ajustent votre portefeuille en fonction de votre appétence au risque et des opportunités de marché.
Meilleures Assurances-vie

Yomoni est un leader de la gestion patrimoniale pilotée 100% digitalisée

Liberté Vie
MeilleurTaux Placement est l’une des meilleures sociétés de gestion de patrimoine
Les erreurs à éviter avec l’assurance-vie
| Erreurs courantes | Pourquoi l’éviter ? |
|---|---|
 Ignorer les frais | Des frais élevés (entrée, gestion, arbitrage) peuvent grignoter vos rendements à long terme. |
| Mal choisir les supports | Des choix inadaptés (fonds euros peu performants ou unités de compte risquées) peuvent limiter vos gains. |
| Négliger la clause bénéficiaire | Une clause floue ou mal rédigée peut provoquer des litiges ou des erreurs dans la répartition du capital. |
| Ne pas diversifier ses placements | Miser sur un seul type de support expose à des risques inutiles en cas de baisse des marchés. |
| Manquer de suivi | Ne pas ajuster régulièrement ses placements peut entraîner un désalignement avec vos objectifs financiers. |
Ne négligez pas les frais
Tous les contrats d’assurance-vie ne se valent pas. Certains affichent des frais élevés qui peuvent grignoter vos rendements. Les frais sur versements, par exemple, prélèvent jusqu’à 5 % de chaque dépôt. Favorisez des contrats sans frais d’entrée et avec des frais de gestion compétitifs, souvent proposés par les assurances-vie en ligne.
Prenez également en compte les frais d’arbitrage si vous envisagez de rééquilibrer fréquemment votre portefeuille. Des frais trop élevés risquent de limiter vos marges de manœuvre.
Choisissez des fonds euros performants
Tous les fonds euros n’offrent pas les mêmes rendements. Certains se contentent d’assurer la sécurité du capital avec des performances faibles, tandis que d’autres, dits « dynamiques », intègrent des placements immobiliers ou des actifs diversifiés pour viser des rendements supérieurs. Analysez les résultats des dernières années avant de vous engager.
Rédigez une clause bénéficiaire claire et précise
Une clause bénéficiaire mal rédigée peut entraîner des complications juridiques ou des conflits familiaux. Évitez les formulations floues du type « mes héritiers ». Soyez précis en identifiant vos bénéficiaires et mettez régulièrement à jour cette clause en cas d’évolution de votre situation (mariage, divorce, naissance).
Conclusion : investissez dès maintenant dans une assurance-vie
L’assurance-vie n’est pas qu’un simple placement. C’est un outil efficace et polyvalent pour diversifier votre épargne, optimiser vos impôts et préparer votre succession. En combinant des fonds euros sécurisés et des unités de compte performantes, elle répond à une multitude de besoins financiers.
Pour tirer pleinement parti de votre assurance-vie, suivez ces étapes clés :
- Comparez les contrats pour minimiser les frais.
- Optez pour une gestion adaptée à votre profil.
- Investissez régulièrement grâce au DCA pour maximiser vos rendements à long terme.
- Soignez la rédaction de votre clause bénéficiaire pour une transmission fluide.
Prêt à franchir le pas ? Commencez dès aujourd’hui à construire votre avenir financier avec une assurance-vie adaptée à vos besoins.
